会計法令基準日 2017年4月1日
平成29年度(2017年)管理業務主任者試験 問15
管理組合の活動における以下の取引に関して、平成29年3月分の仕訳として最も適切なものは次のうちどれか。ただし、この管理組合の会計年度は、毎年4月1日から翌年3月31日までとし、期中の取引においても、企業会計原則に基づき厳格な発生主義によって経理しているものとする。(取引)平成29年3月に、敷地内駐車場の利用者から、管理組合の普通預金に950,000円の入金があった。その内訳は、以下のとおりである。なお、3月分駐車場使用料のうち80,000円については、3月末現在、入金されていない。(平成29年3月入金の内訳)2月分駐車場使用料100,000円3月分駐車場使用料240,000円4月分駐車場使用料560,000円新規契約分敷金50,000円合計950,000円(単位:円)
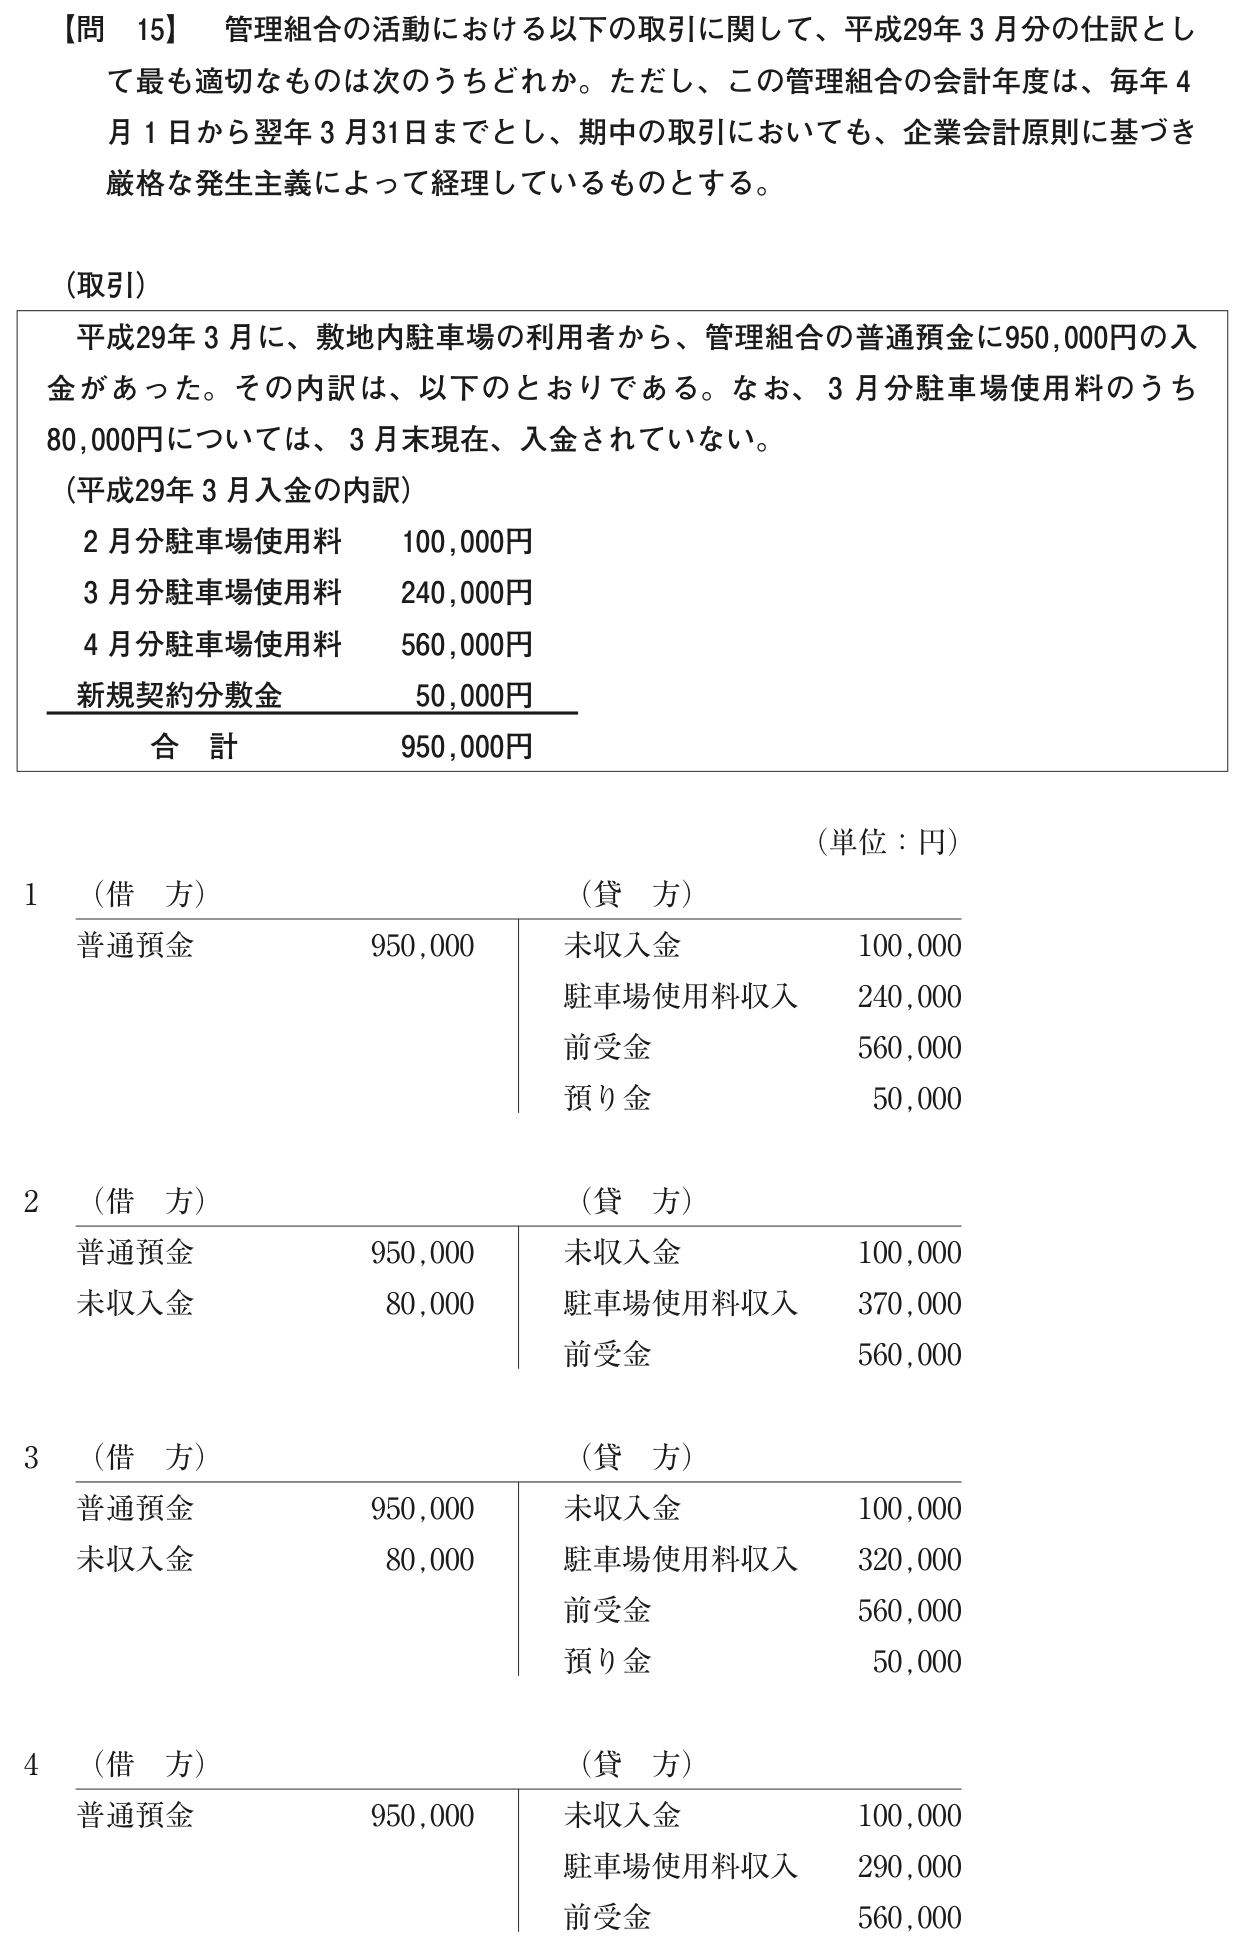
- 1(借方)(貸方)普通預金950,000未収入金100,000駐車場使用料収入240,000前受金560,000預り金50,000
- 2(借方)(貸方)普通預金950,000未収入金100,000未収入金80,000駐車場使用料収入370,000前受金560,000
- 3(借方)(貸方)普通預金950,000未収入金100,000未収入金80,000駐車場使用料収入320,000前受金560,000預り金50,000
- 4(借方)(貸方)普通預金950,000未収入金100,000駐車場使用料収入290,000前受金560,000
正解 肢3
出典:平成29年度 管理業務主任者試験 問15。本サイトは非公式の学習サイトです。
解説AI解説
本問の論点
3月の入金950,000円の内訳と、未入金の当月分の処理を問う問題である。
正解の根拠
収入は使用期間に計上する。2月分100,000円は2月に計上済みなので未収入金の回収とする。3月分は入金240,000円と未入金80,000円の合計を収入とし、未入金分は未収入金とする。4月分560,000円は前受金、敷金50,000円は返還予定なので預り金とする。よって、正解は肢3。
各肢の検討
肢1:未入金の3月分80,000円を計上しておらず誤り。
肢2:敷金50,000円を収入に含めて370,000円としており誤り。
肢3:すべての内訳を正しく処理しており正しい。
肢4:未入金分を計上せず、敷金50,000円を収入に含めて290,000円としており誤り。
計算過程
駐車場使用料収入=240,000円+80,000円=320,000円。借方合計=950,000円+80,000円=1,030,000円。貸方合計=100,000円+320,000円+560,000円+50,000円=1,030,000円で、貸借が一致する。
一言まとめ
入金額ではなく「何月分か」で収入を決める。
一問一答各肢の正誤
×肢1(借方)(貸方)普通預金950,000未収入金100,000駐車場使用料収入240,000前受金560,000預り金50,000
未入金の3月分80,000円を計上しておらず誤り。
×肢2(借方)(貸方)普通預金950,000未収入金100,000未収入金80,000駐車場使用料収入370,000前受金560,000
敷金50,000円を収入に含めて370,000円としており誤り。
○肢3(借方)(貸方)普通預金950,000未収入金100,000未収入金80,000駐車場使用料収入320,000前受金560,000預り金50,000
すべての内訳を正しく処理しており正しい。
×肢4(借方)(貸方)普通預金950,000未収入金100,000駐車場使用料収入290,000前受金560,000
未入金分を計上せず、敷金50,000円を収入に含めて290,000円としており誤り。
法令基準日:2017年4月1日現在で施行されている規定に基づく。本サイトの解説は学習補助を目的とし、法的助言ではありません。