会計法令基準日 2018年4月1日
平成30年度(2018年)管理業務主任者試験 問15
管理組合の活動における以下の取引に関して、平成30年3月分の仕訳として最も適切なものは次のうちどれか。ただし、この管理組合の会計年度は、毎年4月1日から翌年3月31日までとし、期中の取引においても、企業会計原則に基づき厳格な発生主義によって経理しているものとする。(取引)外壁の補修工事及び防犯カメラの設置について見積書を取得し、平成30年1月に、総会の決議を経た上で、甲社及び乙社に、それぞれ見積書記載の内容のとおり発注した。甲社及び乙社の見積書の内容は以下のとおりである。(見積書の内容)件名外壁補修工事防犯カメラ設置会社名甲社乙社金額250,000円3,500,000円(取付費含む)期間着工予定日着手予定日平成30年3月5日平成30年2月25日工事完了、引渡予定日設置完了、引渡予定日平成30年3月15日平成30年3月5日支払条件引渡日の1か月後に指定口座に振込着手時、手付金500,000円残金は引渡日の10日後に指定口座に振込それぞれは、見積書の期間のとおり行われ、予定の日に引渡しを受けたので、必要な支払について、見積書の支払条件のとおり、普通預金から振込により支払った。(単位:円)
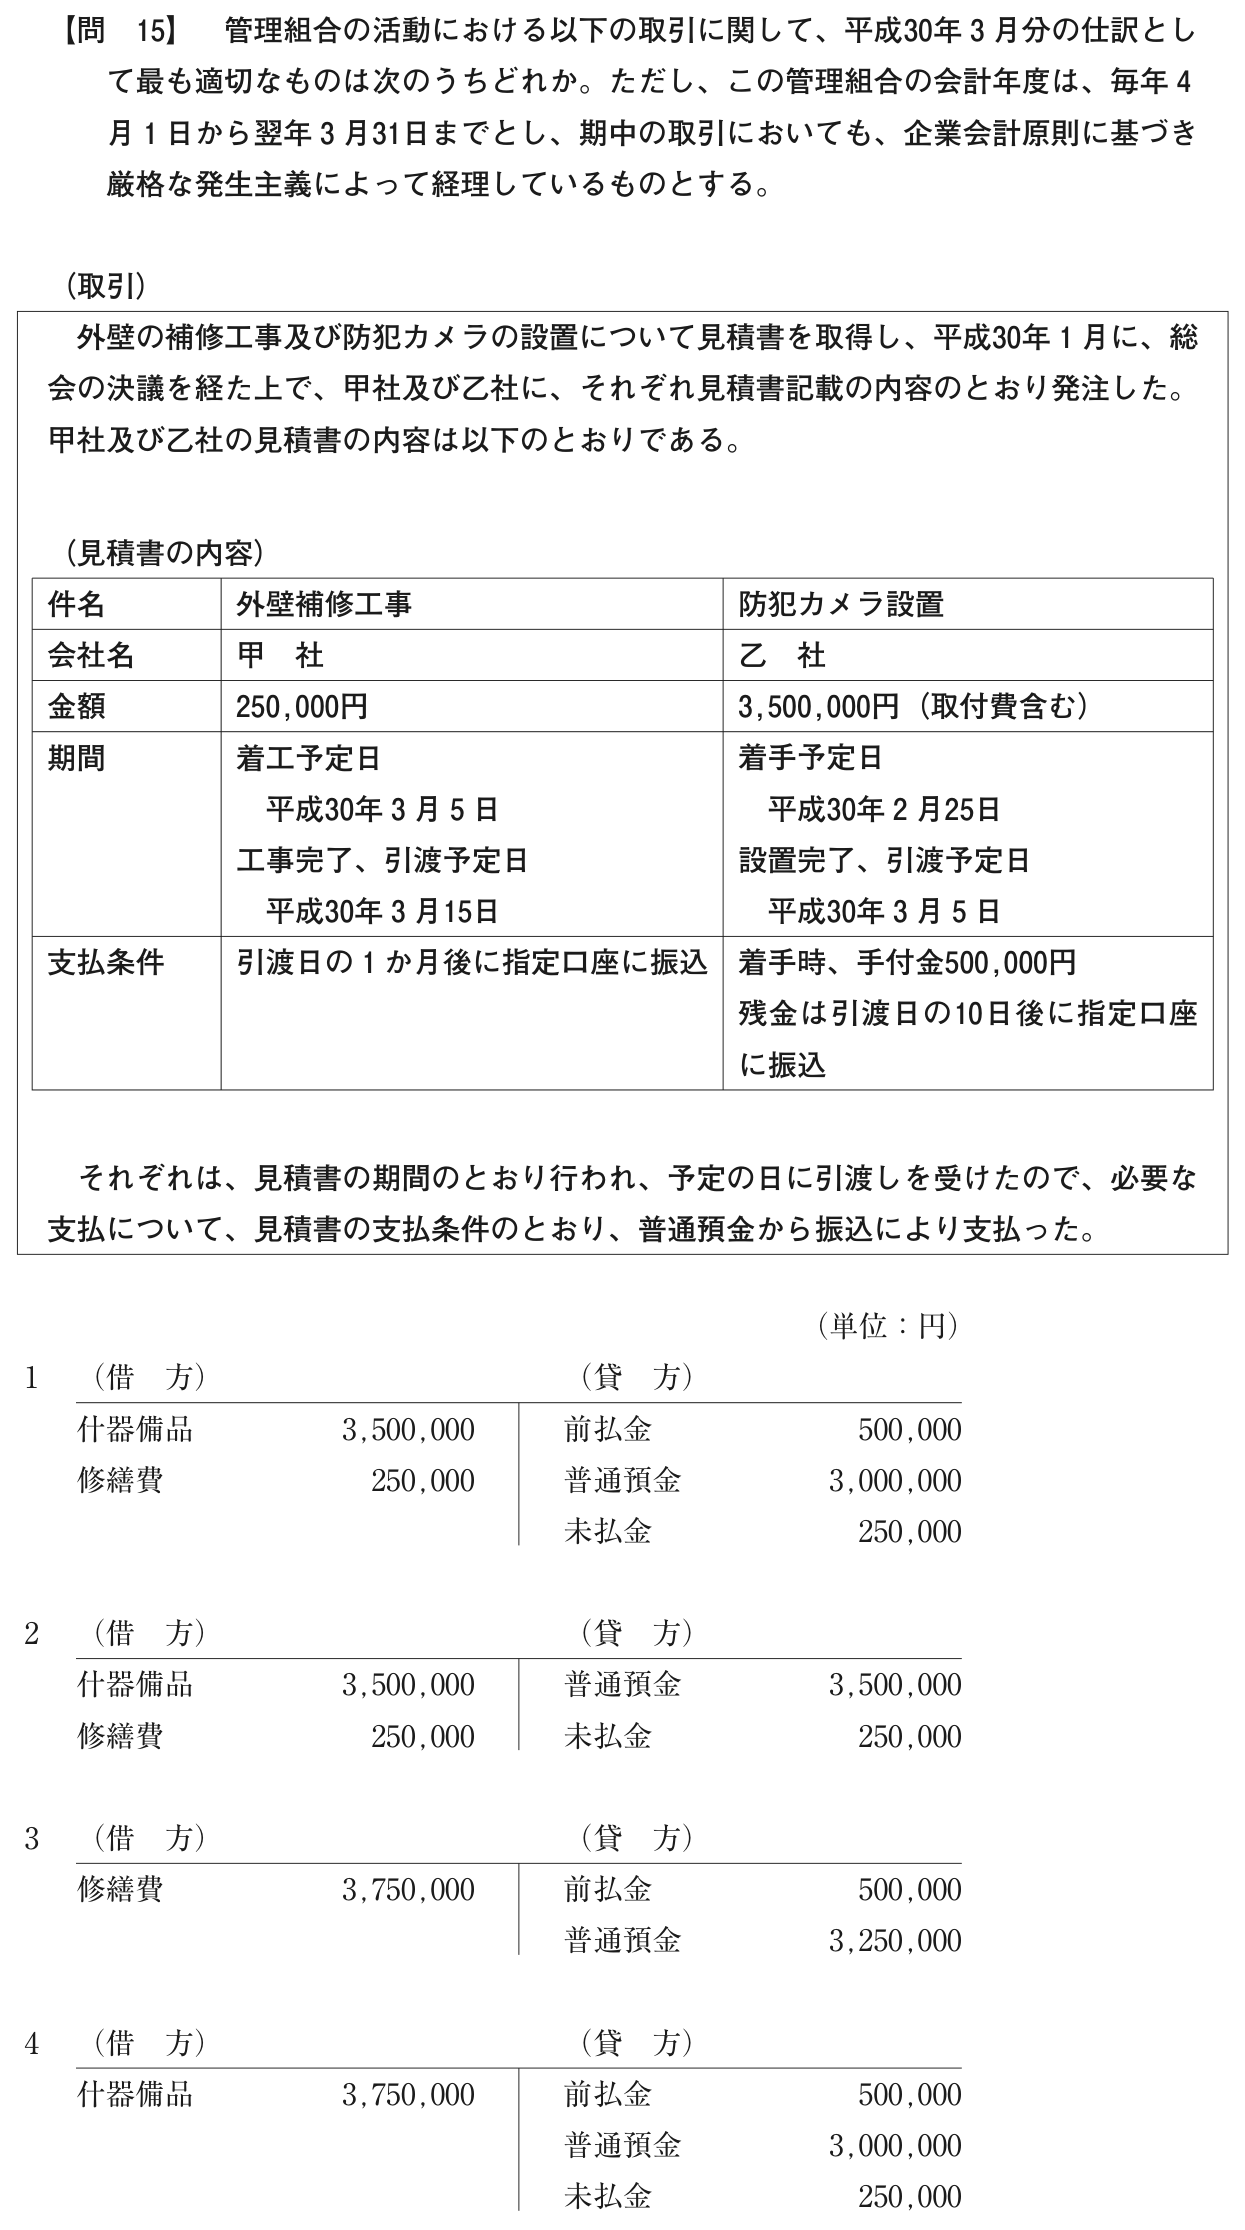
- 1(借方)(貸方)什器備品3,500,000前払金500,000修繕費250,000普通預金3,000,000未払金250,000
- 2(借方)(貸方)什器備品3,500,000普通預金3,500,000修繕費250,000未払金250,000
- 3(借方)(貸方)修繕費3,750,000前払金500,000普通預金3,250,000
- 4(借方)(貸方)什器備品3,750,000前払金500,000普通預金3,000,000未払金250,000
正解 肢1
出典:平成30年度 管理業務主任者試験 問15。本サイトは非公式の学習サイトです。
解説AI解説
本問の論点
外壁補修工事と防犯カメラ設置の引渡し・支払が年度末をまたぐ取引で、3月分の仕訳を問う。引渡日で計上し、支払の済否で前払金・未払金を使い分ける。
正解の根拠
発生主義では引渡時点で計上する。乙社の防犯カメラは3月5日に引渡しを受けた資産なので什器備品3,500,000円を計上し、2月25日支払の手付金500,000円(前払金)を振り替え、残金は3月15日に普通預金から支払う。甲社の外壁補修は3月15日引渡しの修繕なので修繕費250,000円を計上し、支払は4月のため未払金とする。よって、正解は肢1。
各肢の検討
肢1:正しい。科目と金額の対応がすべて合っている。
肢2:誤り。手付金は2月に支払済みで、前払金の振替を欠き預金の減少額が過大である。
肢3:誤り。防犯カメラは資産であり、修繕費として費用処理するのは不適切である。
肢4:誤り。外壁補修は修繕であり、什器備品として資産計上するのは誤りである。
計算過程
残金=3,500,000円−500,000円=3,000,000円。借方=3,500,000円+250,000円=3,750,000円、貸方=500,000円+3,000,000円+250,000円=3,750,000円で一致し、肢1と合う。
一言まとめ
設備の新設は資産、原状回復は修繕費。手付金は前払金で受け、引渡時に振り替える。
一問一答各肢の正誤
○肢1(借方)(貸方)什器備品3,500,000前払金500,000修繕費250,000普通預金3,000,000未払金250,000
正しい。科目と金額の対応がすべて合っている。
×肢2(借方)(貸方)什器備品3,500,000普通預金3,500,000修繕費250,000未払金250,000
誤り。手付金は2月に支払済みで、前払金の振替を欠き預金の減少額が過大である。
×肢3(借方)(貸方)修繕費3,750,000前払金500,000普通預金3,250,000
誤り。防犯カメラは資産であり、修繕費として費用処理するのは不適切である。
×肢4(借方)(貸方)什器備品3,750,000前払金500,000普通預金3,000,000未払金250,000
誤り。外壁補修は修繕であり、什器備品として資産計上するのは誤りである。
法令基準日:2018年4月1日現在で施行されている規定に基づく。本サイトの解説は学習補助を目的とし、法的助言ではありません。