会計法令基準日 2023年4月1日
令和5年度(2023年)管理業務主任者試験 問11
以下の表アは、甲管理組合の令和5 年3 月末日の決算において作成された一般(管理費)会計に係る未完成の貸借対照表(勘定式)である。表アを完成させるために、表ア中の(A)及び(B)に入る科目と金額の組合せとして最も適切なものは、表イの1 ~4 のうちどれか。一般(管理費)会計貸借対照表令和5 年3 月31日現在表ア(単位:円)資産の部負債・繰越金の部科 目金 額科 目金 額現金預金300,000未払金200,000未収入金100,000( B )( A )什器及び備品400,000次期繰越金500,000資産の部合計1,000,000負債・繰越金の部合計1,000,000表イ(単位:円)A 資産の部B 負債・繰越金の部科 目金 額科 目金 額
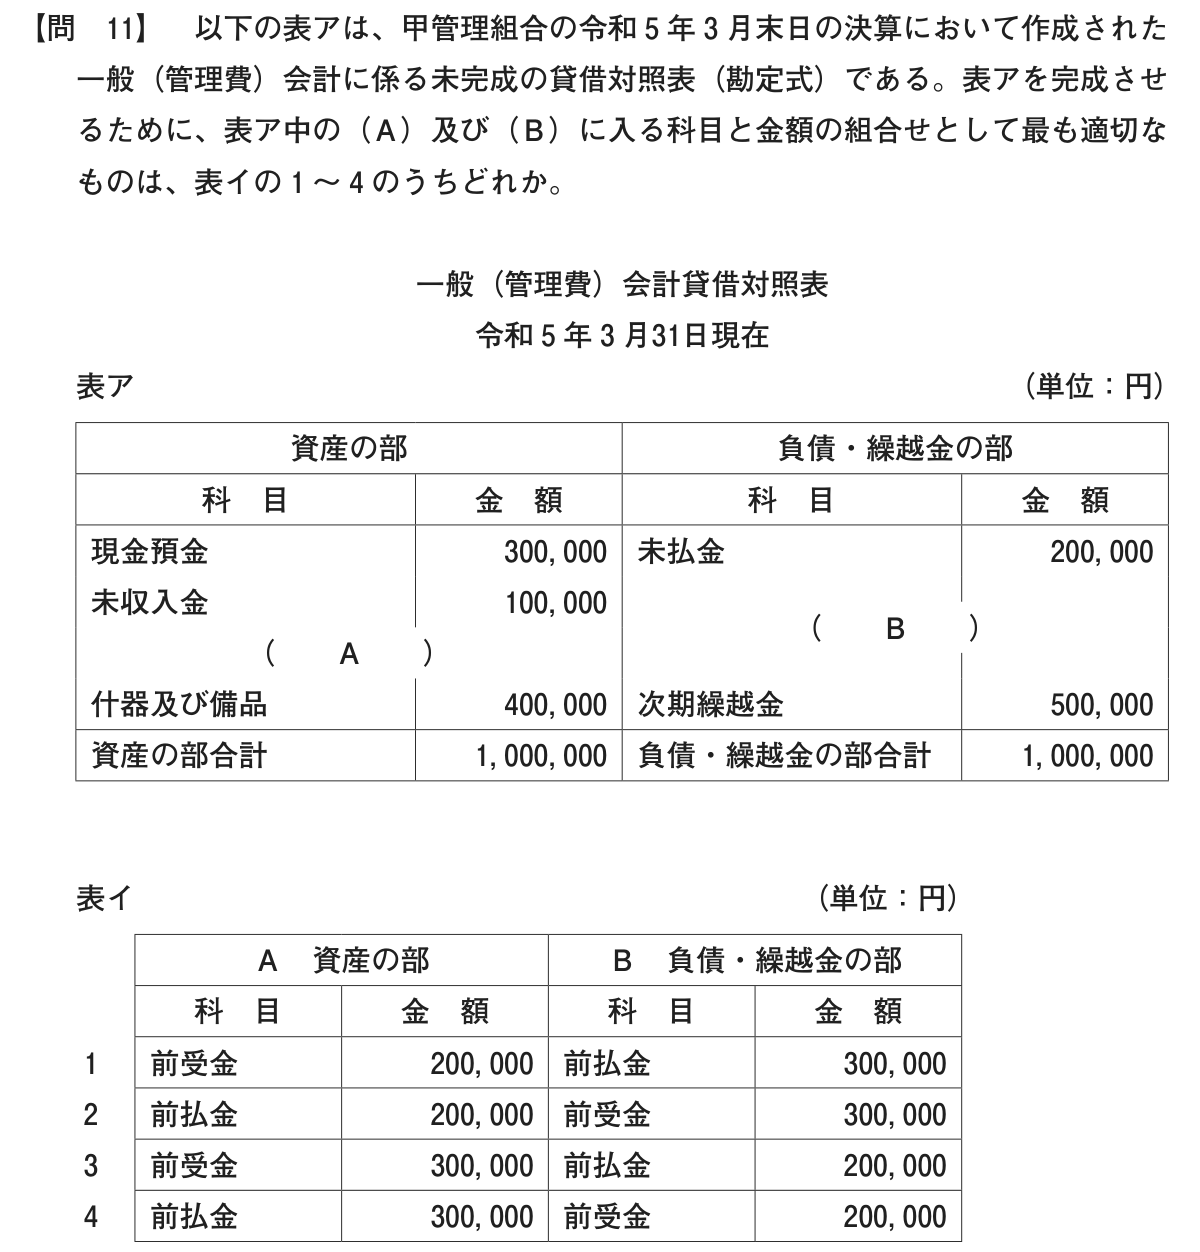
- 1前受金200,000前払金300,000
- 2前払金200,000前受金300,000
- 3前受金300,000前払金200,000
- 4前払金300,000前受金200,000
正解 肢2
出典:令和5年度 管理業務主任者試験 問11。本サイトは非公式の学習サイトです。
解説AI解説
本問の論点
貸借対照表の貸借一致と、前払金・前受金の区分を問う問題である。空欄の金額は各部の合計との差額から求め、科目は資産か負債かで判断する。
正解の根拠
前払金は翌期以降に受ける役務の対価を当期中に支払ったもので、資産の部に計上する。前受金は翌期以降に帰属する管理費等を当期中に受け取ったもので、負債の部に計上する。差額から、Aは前払金200,000円、Bは前受金300,000円となる。よって、正解は肢2。
各肢の検討
肢1:金額は差額と一致するが、前受金を資産、前払金を負債に置き、科目の配置が逆のため誤り。
肢2:A前払金200,000円、B前受金300,000円で、科目と金額がともに合致し正しい。
肢3:科目の配置が逆であるうえ、金額もA300,000円、B200,000円で差額と一致せず誤り。
肢4:科目の配置は正しいが、A300,000円では資産の部合計が1,100,000円となり誤り。
計算過程
A=資産の部合計1,000,000円−(現金預金300,000円+未収入金100,000円+什器及び備品400,000円)=200,000円
B=負債・繰越金の部合計1,000,000円−(未払金200,000円+次期繰越金500,000円)=300,000円
一言まとめ
「払」は先に払った権利で資産、「受」は先に受けた義務で負債と覚え、金額は貸借差額で確かめる。
法令基準日:2023年4月1日現在で施行されている規定に基づく。本サイトの解説は学習補助を目的とし、法的助言ではありません。